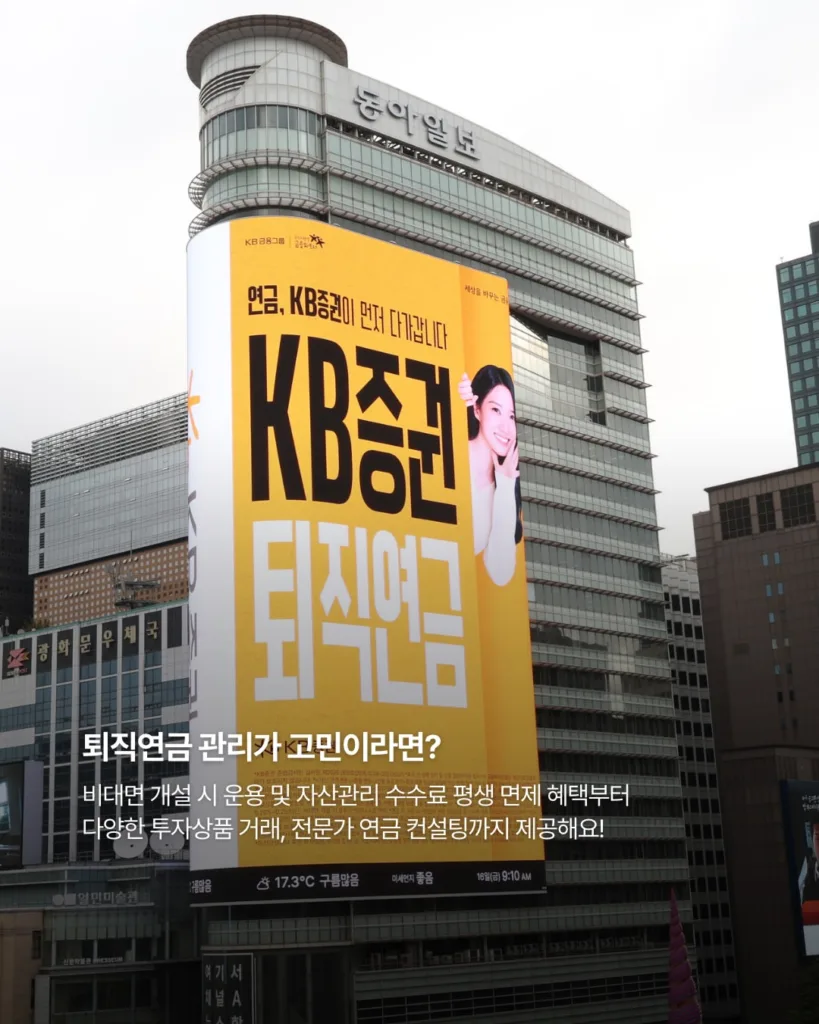
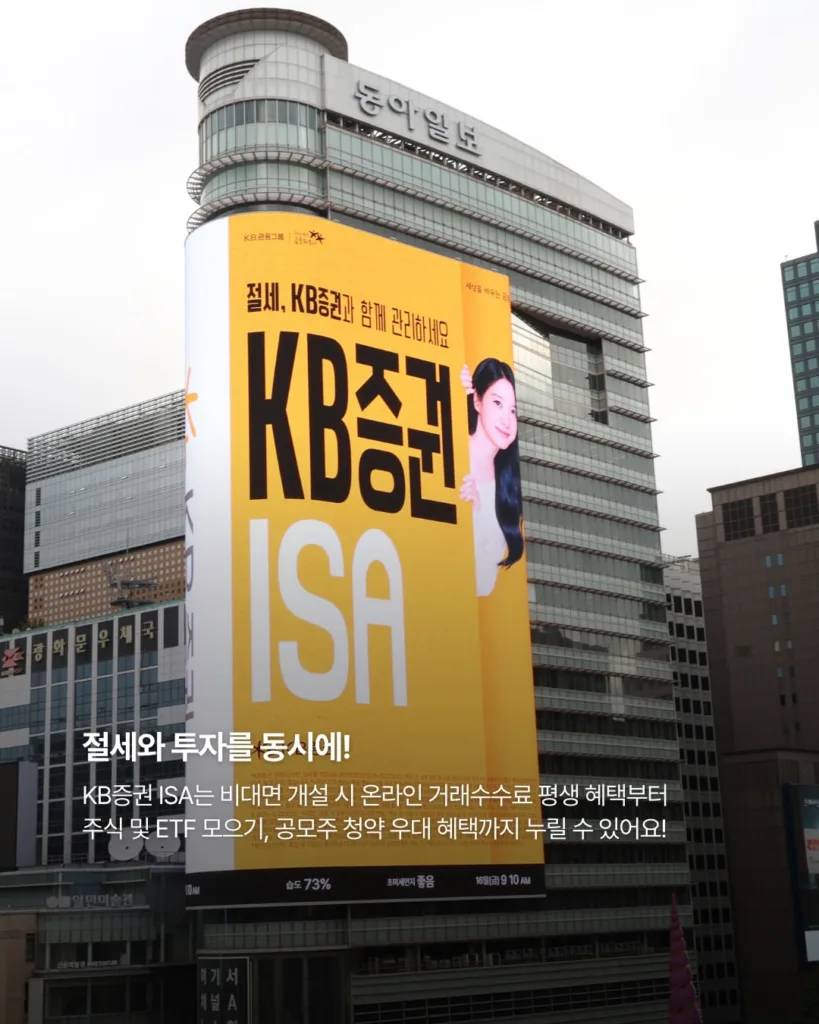
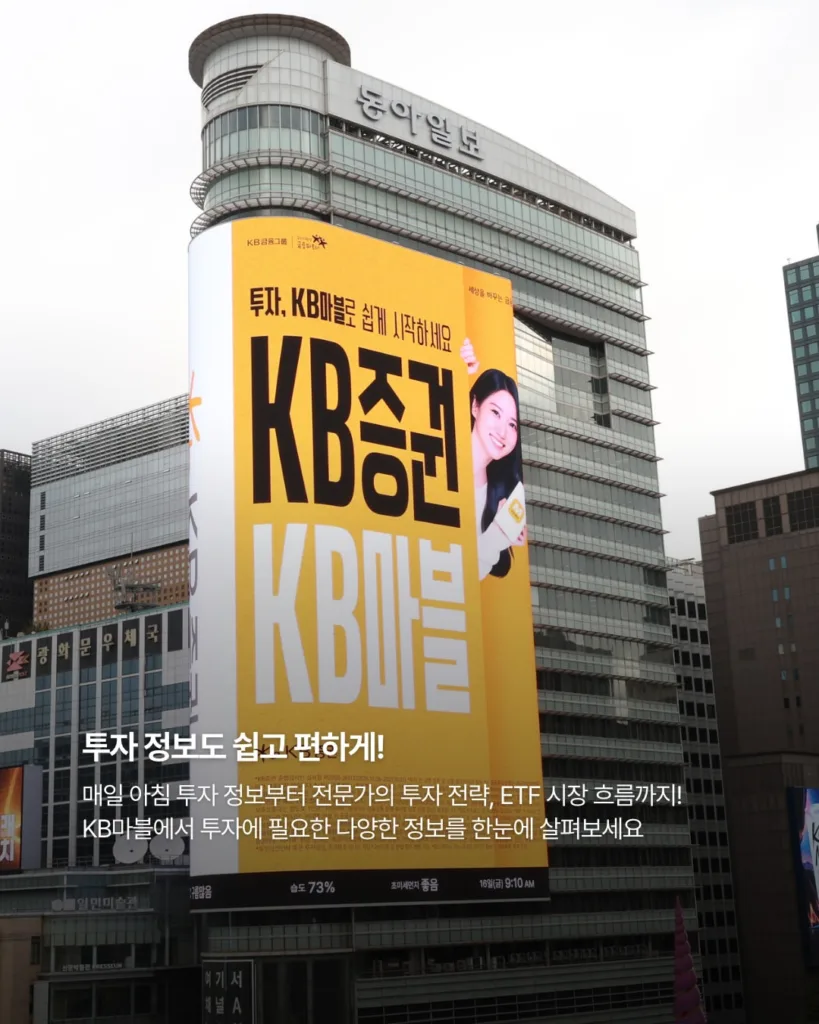
퇴직연금, ISA.. 이름은 익숙한데 막상 뭐부터 시작해야 할지 모르겠다면 주목!👀 광화문 룩스(LUUX)에 절세부터 자산관리까지, 확실한 차이를 만드는 KB증권(@kbsecable) 퇴직연금/ISA/KB마블이 등장했습니다.
KB증권 퇴직연금은 ETF, 채권 등 다양한 투자상품을 쉽게 거래할 수 있고, 연금마스터의 1:1 맞춤형 전문 컨설팅까지 받아볼 수 있어요. 개인형 퇴직연금 IRP를 비대면으로 계좌 개설하면 운용 및 자산관리 수수료가 평생 면제된다는 사실!
스마트한 절세 혜택부터 깊이 있는 리서치 인사이트까지! KB증권 ISA 자동투자 기능으로 주식과 ETF를 쉽고 편하게 모아보세요📈
투자 정보가 궁금하다면? KB마블(KB M-able)에서 매일아침 1분만에 핵심만을 전하는 ‘오늘의 콕‘, 전문가의 날카로운 투자전략을 확인할 수 있는 ‘PRIME CLUB’, 그리고 ETF 시장흐름을 한눈에 파악하는 ‘ETF인사이트’까지 한 번에 만나볼 수 있어요.
올해가 가기 전, 미뤄뒀던 자산관리도 KB증권과 함께 시작해 보는 건 어떨까요?💛
📸 mmm
KB증권 준법감시인 심사필 제2026-2875호(2026.11.04~2027.11.03) *투자 전 설명 청취 및 상품 설명서·약관 필독 *이 금융투자상품은 예금자보호법에 따라 보호되지 않습니다. *<자산 가격 변동>,<환율 변동>,<신용 등급 하락>등에 따른 원금손실(일부 또는 전액) 발생 가능 및 투자자 귀속 *주식수수료(영업점 계좌)는 HTS 1천만원 이상 ~ 5천만원 미만 0.1263%~0.1273%+2000원/MTS 0.1963%~0.1973% (KRX, NXT 포함)이며, 홈페이지 참고 *[DB] 이 퇴직연금은 예금자보호법에 따라 보호되지 않습니다. [DC/IRP]이 퇴직연금은 예금자보호법에 따라 예금보호 대상 금융상품으로 운용되는 적립금에 대하여 다른 보호상품과는 별도로 1인당 “1억원까지” (운용되는 금융상품 판매 회사별 보호 상품 합산) 보호됩니다. *DC수수료는 연 0.20%~0.50% *IRP 수수료는 연 0.20%~0.25%(단, 비대면 개설 시 운용·자산관리수수료 면제) *연금 외 수령 시 세액공제 받은 납입원금 및 수익에 대해 기타소득세(16.5%)부과 *[ISA: 신탁형/일임형] 이 개인종합자산관리계좌(ISA)는 예금자보호법에 따라 예금보호 대상으로 운용되는 금융상품에 한하여 1인당 “1억원까지“(운용되는 금융상품 판매회사별 보호상품 합산) 보호됩니다. *[ISA: 중개형] 이 금융상품(중개형 ISA)은 예금자보호법에 따라 보호되지 않습니다. 다만, 중개형 ISA의 예탁금 중 증권매수 미사용 현금 잔액은 예금자보호법에 따라 원금과 소정의 이자를 합하여 1인당 “1억원까지“(본 금융회사 여타 보호상품과 합산) 보호됩니다. *특정금전신탁 혹은 투자일임, 중개형 중 하나로 가입 *과세기준 및 방법 향후 변동 가능 *펀드보수 및 유관기관 수수료, ETF 거래비용 등 기타 비용 별도 발생가능 *국내 주식형펀드(상장주식 매매차익 비과세)에서 손실 발생시 ISA내 예금, 다른 펀드 등에서 발생한 이익과 통산되지 않음 *중도해지시 또는 국세청 부적격 통보시 과세특례 세액 추징 *[공모증권] 복수 배정방식 적용에 따라 각 방식별 배정결과 상이 *[공모증권] 원금손실 크게 발생 가능 *발행사 신용위험에 따른 원금 손실 가능 *[채권] AAA / AA・A・BBB 각 +,0,-순으로 투자적격등급 구분 *청약의 권유는 (예비, 간이) 투자설명서에 따름